インボイス発行の実務ガイド|登録・記載事項・端数処理の基本
「注文した商品の、適格請求書(インボイス)を発行してもらえますか?」——ある日、お客様からそんな問い合わせが届いて、思わず手が止まった。そんな経験はありませんか。領収書なら出したことがあるけれど、「適格請求書」となると、何が違うのか、何を書けばいいのか、急に自信がなくなる。ネットで調べても「登録番号」「税率ごとの区分記載」「端数処理」と専門用語が並び、余計に不安になる——。
でも、大丈夫です。インボイス(適格請求書=売手が買手に、正確な税率や消費税額を伝えるための書類)は、必要な項目さえ押さえれば、いつもの請求書に少し足すだけで作れます。とくにEC(ネット通販)では、企業や個人事業主のお客様から発行を求められる場面が増えています。今日は「発行する側」に立って、登録から記載事項、そしてつまずきやすい端数処理まで、あわてないための順番でいっしょに整理していきましょう。
結論:適格請求書を出せるのは、税務署に登録した適格請求書発行事業者だけです。発行するには、(1)登録して登録番号(Tから始まる番号)を持つ、(2)決められた6項目を書く、(3)税率ごとに消費税額をまとめ、端数処理は1つの請求書につき税率ごとに1回だけ——この3つが土台になります。制度の全体像はインボイス制度とECにまとめました。なお本記事の記載や数値は理解のための目安です。実際の判断は国税庁「インボイス制度特設サイト」の最新情報を確認し、迷う場合は税理士など専門家に相談してください。
いま何が起きているか|「領収書を出す」から「登録番号つきで出す」へ
2023年10月に始まったインボイス制度によって、取引の景色が少し変わりました。ポイントは、買手(お客様)が仕入税額控除(払った消費税を、自分が納める消費税から差し引く仕組み)を受けるには、原則として売手が発行した適格請求書が必要になったことです。つまり、あなたのお店が企業や個人事業主に商品を売っているなら、「適格請求書をください」と求められる場面が確実に増えます。
ここで大事なのは、適格請求書は、誰でも出せるわけではないという点です。税務署に申請して登録した「適格請求書発行事業者」だけが、登録番号つきの適格請求書を発行できます。登録していない事業者が、登録番号を書いた書類やまぎらわしい書類を出すことは認められていません。
一方で、お客様が一般の消費者ばかりのお店(BtoC中心)なら、発行を求められる機会は多くありません。だからこそ、まず「うちのお客様に、適格請求書を必要とする事業者がどれくらいいるか」を見立てることが出発点になります。免税事業者のままでいるか、登録して課税事業者になるかは、お客様層と手取りへの影響で変わる大切な判断です。この見立ての土台はインボイス制度とEC、開業まわりの税はネットショップの確定申告・税の基本もあわせてどうぞ。
具体例|適格請求書を発行するまでの「3ステップ」と6つの記載項目
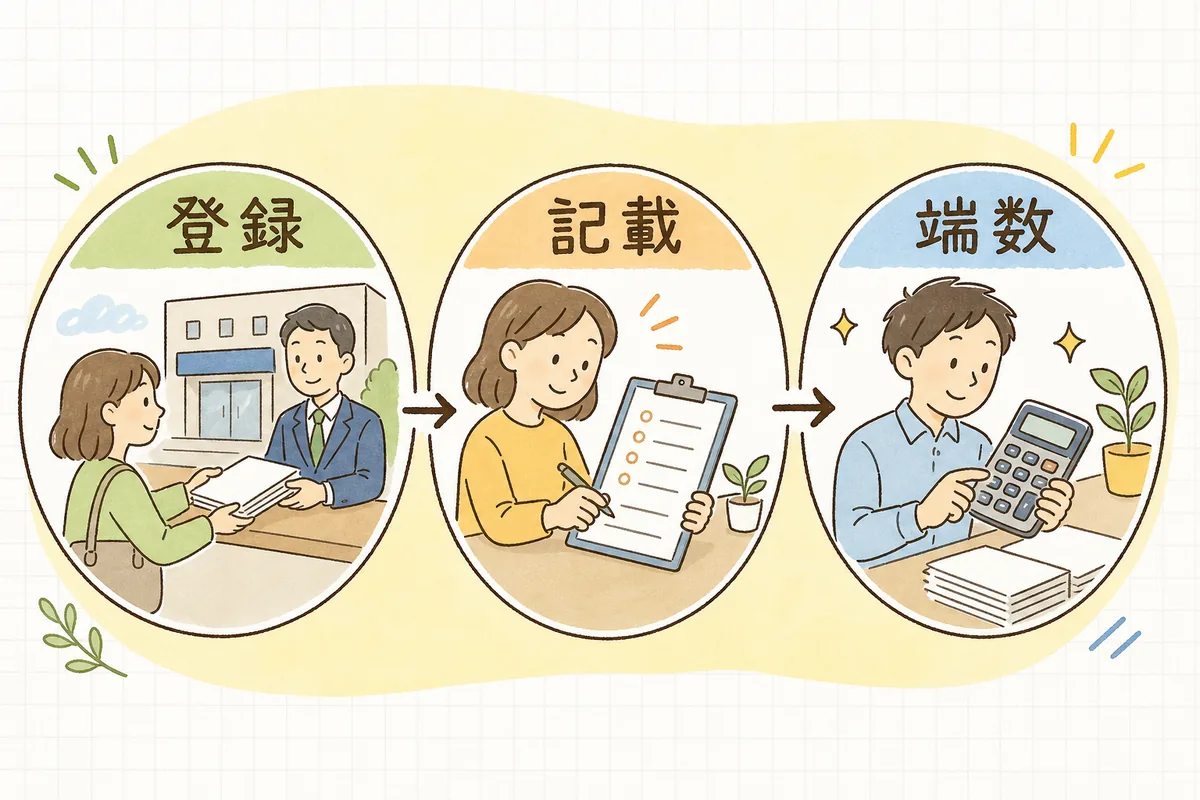
適格請求書を発行できるようになるまでは、次の順番で進みます。焦って請求書の形だけ整えても、登録番号がなければ「適格」になりません。上から順にが鉄則です。
①適格請求書発行事業者に登録する まず、税務署に登録申請をして、登録番号(「T」+13桁の数字)を受け取ります。この番号は、あなたのお店が正式に発行できる事業者だという証明であり、請求書に必ず書く項目です。登録が完了すると、国税庁「適格請求書発行事業者公表サイト」で番号が公表され、お客様が真偽を確認できるようになります。免税事業者から登録する場合は、課税事業者になることで納税義務が生じます。手取りへの影響が大きいので、ネットショップの確定申告・税の基本や税理士の助言を踏まえて判断しましょう。
②請求書に「6つの項目」を書く 適格請求書として認められるには、次の6項目が必要です(いつもの請求書に「登録番号」「税率ごとの区分」「税率ごとの消費税額」を足すイメージです)。
- 発行事業者の氏名または名称と、登録番号(例:T+13桁)
- 取引年月日(いつ売ったか)
- 取引の内容(何を売ったか。軽減税率〈8%〉の対象品目は、その旨がわかるようにする)
- 税率ごとに区分して合計した対価の額(税抜または税込)と、適用税率(10%対象・8%対象を分けて合計)
- 税率ごとに区分した消費税額等(10%分・8%分の消費税額)
- 書類を受け取る相手(買手)の氏名または名称
なお、不特定多数のお客様に販売する小売業などでは、買手の氏名を省ける適格簡易請求書(簡易インボイス)が認められています。EC でもレシート型の書面ではこちらが使える場合があります。自店がどちらに当てはまるかは、国税庁の特設サイトで確認してください。
③端数処理は「1つの請求書につき、税率ごとに1回」 つまずきやすいのが端数(小数点以下の1円未満)の扱いです。ルールはシンプルで、1つの適格請求書につき、税率ごと(10%・8%)に1回ずつ、消費税額の端数を処理します。切り上げ・切り捨て・四捨五入のどれにするかはお店で選べますが、「商品1行ごとに端数処理して、それを足し上げる」やり方は認められていません。行ごとに丸めると合計がずれ、税額が正しくなくなるためです。まず税率ごとに対価を合計し、その合計に税率をかけて、最後に1回だけ端数を処理する——この順番を守りましょう。
やりがちなNGと、その直し方
・登録前に「登録番号らしきもの」を書いて発行:登録が完了するまで適格請求書は出せない。→ 番号の通知を待ってから発行する。
・商品1行ごとに消費税の端数を計算して合計:税額がずれる原因。→ 税率ごとに合計してから、端数処理は1回だけ。
・10%と8%を混ぜて1つの金額にまとめる:税率ごとの区分が必須。→ 対価も消費税額も税率別に分けて記載。
・「領収書」と「適格請求書」を同じものと思い込む:領収書でも6項目を満たせば適格請求書になり得るが、項目が欠ければ不可。→ 名称ではなく中身(記載項目)で判断。
・発行した控えを残していない:発行側も写しの保存義務がある。→ PDFや控えを決めた場所に保管する。
大切な注意|記載や数値は「目安」。最新の公式情報と専門家で確認する この記事の6項目や端数処理の考え方は、理解を助けるための整理です。細かな要件や様式、経過措置は制度の運用で変わることがあります。実際の発行にあたっては、国税庁「インボイス制度特設サイト」の最新情報を確認し、判断に迷う場合は税理士など専門家に相談してください。
あなたへの影響
- 登録番号を持っているかどうかで、事業者のお客様が取引先として選べるかが変わります。BtoB(企業間取引)の比率が高いお店ほど、発行できる体制が売上を左右します。
- 請求書の様式を一度整えれば、あとは繰り返し使えます。カートや受注システムが適格請求書に対応していれば、6項目と端数処理を自動で満たせることも多く、手作業のミスを減らせます。
- 発行側にも「控えの保存」義務があります。出して終わりではなく、写しを一定期間残す必要があります。保存の実務は電子データの扱いとも関わるため、電子帳簿保存法とECの対応もあわせて押さえておくと安心です。
明日やること
- 自店のお客様に事業者がどれくらいいるかをざっくり把握する。「適格請求書がほしい」という問い合わせが過去にあったかも確認します。
- すでに登録済みなら、請求書・納品書に6項目がそろっているかを1枚チェックする。抜けやすいのは「登録番号」「税率ごとの消費税額」です。→ 納品書・同梱明細・送り状の作り方
- 端数処理のルールを1つに決める(切り上げ/切り捨て/四捨五入のどれか)。そのうえで「税率ごとに1回だけ」処理する運用に統一します。
- 使っているカート・受注システムが適格請求書に対応しているかを確認する。対応していれば、様式づくりの手間が大きく減ります。
- 国税庁「インボイス制度特設サイト」で、記載事項と端数処理の最新の案内に一度目を通す。迷う点は税理士に相談先を確保しておきます。
適格請求書 発行チェックリスト
- 適格請求書発行事業者として登録し、登録番号(T+13桁)を持っている
- 請求書に「発行事業者名+登録番号」を記載している
- 取引年月日・取引内容を記載している
- 軽減税率(8%)の対象品目がわかるように示している
- 税率ごとに区分した対価の合計と適用税率を記載している
- 税率ごとに区分した消費税額を記載している
- 買手の氏名・名称を記載している(簡易インボイスの場合は省略可)
- 端数処理は「税率ごとに1回だけ」に統一している
- 行ごとに端数処理していない(合計がずれないようにしている)
- 発行した控え(写し)を決めた場所に保存している
インボイスと聞くと、それだけで身構えてしまいますよね。でも、ふたを開けてみれば、やることは「登録して番号を持つ・6項目を書く・端数は税率ごとに1回だけ」の3つに集約されます。一度様式を整えてしまえば、次からはぐっと楽になります。今日はまず、自店の請求書に6項目がそろっているかを1枚だけ確かめるところから。小さな確認の積み重ねが、事業者のお客様からの「このお店は安心して取引できる」という信頼につながっていきます。
関連記事・無料ツール
- ▶ インボイス制度とEC
- ▶ ネットショップの確定申告・税の基本
- ▶ 納品書・同梱明細・送り状の作り方
- ▶ 電子帳簿保存法とECの対応
- ▶ ECの資金繰り・キャッシュフロー管理入門
- ▶ EC担当者のチェックリスト50
あなたのお店では、いま「適格請求書をください」と言われて、すぐに正しい形で出せますか。無料診断で、請求書の記載事項と端数処理の運用を、いっしょに点検します。